Pajak Minimum Global 15 Persen Mulai Berlaku di RI
Indonesia mulai menerapkan pajak minimum global 15 persen sejak September 2026 untuk perusahaan multinasional dengan pendapatan konsolidasi grup di atas 750 juta euro per tahun.
Indonesia mulai menerapkan pajak minimum global (Global Minimum Tax/GMT) sebesar 15 persen pada September 2026. Aturan ini menyasar perusahaan multinasional dengan pendapatan konsolidasi grup lebih dari 750 juta euro atau sekitar Rp15,17 triliun per tahun, sebagai upaya mencegah penghindaran pajak dan memastikan kontribusi perusahaan sejalan dengan aktivitas ekonominya di Tanah Air.
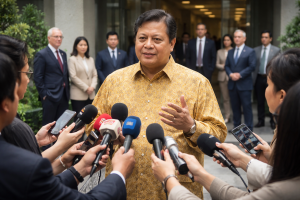
Direktur Jenderal Pajak Bimo Wijayanto menyampaikan penerapan tersebut dalam Media Gathering Direktorat Jenderal Pajak di Bogor, Jawa Barat, Kamis (12/11). Ia mengatakan Indonesia berkomitmen mengambil hak pemajakan atas perusahaan multinasional yang memenuhi ambang batas pendapatan tersebut.
“Jadi memang hari ini semua otoritas berkomitmen tahun ini Indonesia mulai September 2026 berkomitmen untuk mengambil hak pemajakan 15 persen atas multinational enterprise yang peredaran usaha konsolidasinya itu di atas 750 juta euro per tahun,” ujar Bimo.
Kebijakan ini tidak berlaku untuk seluruh perusahaan. Cakupannya ditentukan berdasarkan pendapatan konsolidasi grup, dengan batas lebih dari 750 juta euro per tahun. Dengan demikian, perusahaan multinasional yang masuk kriteria menjadi sasaran ketentuan pajak minimum tersebut.
GMT menyasar praktik pemanfaatan perbedaan pajak
Selama ini, perusahaan multinasional berpeluang memanfaatkan perbedaan aturan perpajakan antarnegara untuk menekan kewajiban pajak. Pemerintah menilai standar minimum 15 persen dapat membatasi ruang bagi praktik tersebut, terutama ketika perusahaan beroperasi di sejumlah negara dengan ketentuan pajak yang berbeda.
Melalui GMT, pemerintah juga berupaya mencegah persaingan antarnegara yang berlomba menurunkan tarif pajak demi menarik investasi. Persaingan semacam itu dikenal sebagai race to the bottom. Dengan adanya batas minimum, perusahaan multinasional diharapkan tidak lagi leluasa menekan kewajiban pajak hanya dengan memanfaatkan perbedaan tarif antarnegara.
DJP menyebut tujuan lainnya ialah menciptakan persaingan usaha yang lebih adil antara perusahaan global dan pelaku usaha domestik. Menurut Bimo, perusahaan multinasional yang memperoleh manfaat ekonomi dari pasar Indonesia semestinya ikut memberikan kontribusi yang sepadan bagi pembangunan negara.
Penerimaan pajak dari perusahaan besar, kata dia, diperlukan untuk mendukung pembiayaan fasilitas publik. Cakupannya antara lain pendidikan, kesehatan, dan pembangunan infrastruktur. Karena itu, GMT dipandang bukan semata-mata sebagai aturan teknis perpajakan internasional, tetapi juga bagian dari upaya menjaga keadilan dalam sistem perpajakan nasional.
DJP petakan ribuan entitas dalam cakupan GMT
Untuk mengidentifikasi perusahaan yang berpotensi masuk cakupan kebijakan, DJP menggunakan data Country-by-Country Reports (CbCR) tahun 2023. Data tersebut mencatat sejumlah entitas perusahaan, baik yang merupakan wajib pajak dalam negeri maupun wajib pajak luar negeri.
Untuk wajib pajak dalam negeri, DJP mengidentifikasi 37 perusahaan induk dan 1.721 perusahaan anak. Sementara itu, kelompok wajib pajak luar negeri mencakup 1.717 entitas induk dan 4.688 entitas anak.
DJP juga telah mengundang sekitar 78 wajib pajak, yang terdiri atas entitas induk maupun anak perusahaan yang berkedudukan di Indonesia. Undangan itu menjadi bagian dari pembahasan mengenai penerapan pajak minimum global terhadap perusahaan yang masuk dalam kelompok sasaran.
Angka-angka tersebut menunjukkan luasnya jejaring perusahaan yang perlu diperhatikan dalam pelaksanaan GMT. Namun, data entitas yang tercatat dalam CbCR dan kriteria pendapatan konsolidasi merupakan informasi berbeda: cakupan kebijakan tetap ditentukan oleh ambang batas pendapatan grup yang telah ditetapkan.
Penerapan pajak minimum dan tantangan ke depan
Dengan mulai berlakunya GMT pada September 2026, perhatian berikutnya tertuju pada penerapan ketentuan bagi perusahaan yang memenuhi kriteria. Pemerintah menegaskan kebijakan ini merupakan bagian dari komitmen untuk mengambil hak pemajakan Indonesia atas aktivitas perusahaan multinasional di pasar domestik.
Di sisi lain, tujuan keadilan pajak perlu berjalan beriringan dengan kepastian bagi perusahaan yang masuk cakupan aturan. Data perusahaan yang telah dipetakan dan komunikasi DJP dengan puluhan wajib pajak menjadi bagian penting dalam mengenalkan ketentuan tersebut.
Keberhasilan GMT pada akhirnya akan terlihat dari kemampuan kebijakan ini menjaga kontribusi pajak perusahaan besar sekaligus mengurangi dorongan untuk memindahkan kewajiban pajak melalui perbedaan aturan antarnegara. Bagi Indonesia, standar minimum 15 persen menjadi langkah untuk memastikan aktivitas ekonomi di dalam negeri turut menopang pembiayaan pembangunan.